扫一扫,直接在手机上打开
推荐微信、QQ扫一扫等扫码工具
分包工程支出
分包工程支出,应根据分包方纳税人资格和计税方法的选择进行区分。
1.1分包商为小规模纳税人,进项税扣除率为3%。
1.2分包商为一般纳税人
1.2.2劳务承包(清包工除外),进款扣除率为9%。
1.2.3清包工
(1)清包工(承包人简易计税),进款扣除率为3%。
(2)清包工(承包人采用一般税收计算),进款扣除率为9%。
工程物资
工程物资由于工程物资种类繁多,供应商提供的增值税专用发票的适用税率也不同。一般材料物资适用税率为13%,但也有
2.1木材和竹木制品的特殊情况。
属于第一次生产农产品的原木和原竹,收到的收据不是增值税专用收据,而是农产品收购收据和销售收据,同样可以扣除收入税,适用税率为9%,加工的半成品或成品木材和竹木产品收到的收据是增值税专用收据,适用税率一般为13%
2.2.水泥和商品混凝土,进口扣除率为13%、3%。
购买水泥和一般商品混凝土的税率通常为13%,但以水泥为原料生产水泥混凝土,可以简单征收,征收率为3%。
2.3砂土石材等地材,进口扣除率为13%、3%。
在商贸企业购买的适用税率为13%,但从生产企业购买,生产企业生产的建筑用砂、土、石材、自制砂、土、石材连续生产砖、瓦、石灰可以简单征收,适用税率为3%。机械使用费
3.1.购买机械设备的扣除率为13%。
购买机械设备获得的增值税专用发票,可以一次扣除,但购买时要控制综合成本,选择综合成本低的供应商。
3.2租赁机械
3.2.1分租赁机械(只租赁设备),进款扣除率为13%、3%。
租赁设备,一般情况下适用税率为13%;但是若出租方以试点实施之前购进或者自制的有形动产为标的物提供的经营租赁服务,试点期间可以选择简易计税方法计算缴纳增值税,使用征收率为3%。
3.2.2租赁机械(租赁设备+操作员),进款扣除率为9%。
临时设施费
临时设施费,进口扣除率为13%。
工程项目发生的临时设施费用,如购买的脚手架、活动板房、围墙等,这些费用的支出可以一次扣除。
水费
水费,进口扣除率为9%、3%。
自来水公司可以取得增值税专用发票,只扣除3%的收入税,从其他水厂购买的水可以取得增值税专用发票,扣除9%的收入税。
电费
电费、收入扣除率为13%。
电网公司直接发行的电费增值税专用发票可以扣除的租赁住宅和工地所有者的电表,必须从租赁人或所有者那边取得增值税专用发票,扣除项目税。
调查调查费用
调查调查费用,项目扣除税率为6%。
调查勘探服务支出可扣除项目税。
工程设计费
工程设计费用,进口扣除率为6%。
设计费支出可以抵扣进项税。
检测试验费
检测试验费,进项扣除税率为6%。
专业检测机构对样本进行检测和试验。
电话费
电话费、收入扣除率为9%、6%。
电信行业适用二档税率,基础电信服务适用税率为9%,增值电信服务适用税率为6%。
员工个人抬头发票无法取得增值税专用发票,无法扣除进口税,具有福利性质的通信费补助金不允许扣除进口税。企业名下的话费,取得专用发票即可抵扣。
邮递费
邮递费,收款扣除税率为6%。
快递费用可扣除项目税,建议按月结算,易于取得增值税专用发票。
报纸杂志
报纸杂志,收入扣除率为9%。
图书、报纸、杂志的适用税率可以扣除,但请注意申请增值税专用发票。
汽油费、柴油费
汽油费、柴油费、扣除税率为13%。
汽车、机械使用的燃料费用是施工中不可或缺的成本支出,这些支出的进项税可以扣除。但是,司机师傅自己单独加油,可能无法取得增值税专用发票,需要统一处理加油卡,加油后发行卡和加油证明书,发行增值税专用发票。
供气供热费用
供气供热费用,进口扣除税率为9%。
一般来说,从供热企业获得税率为9%的增值税专用发票的供热企业向居民免除增值税,不能扣除。
广告宣传费用
广告宣传费用,预扣税率为6%。
公司支付的广告费、宣传费等可以抵扣进项税。
中介机构服务费
中介机构服务费,进款扣除率为6%。
聘请专业的咨询、审计等中介机构的咨询费用都可以抵扣进项,注意要选择一般纳税人。
会议费
会议费,收入扣除率为6%。
公司召开大型会议,必须申请会议费增值税专用发票,分项列出服务,单独发行餐费发票,餐费进项税不得扣除。
培训费
培训费,预扣税率为6%。
公司的研修支出,必须向研修公司申请增值税专用发票。
办公用品
办公用品,收入扣除率为13%。
企业办公用品的支出,在成本费用中也经常发生,从其他个人那里购买的话,就不能取得增值税专用发票,从百货商店、超市器商业平台购买,可以取得增值税专用发票。
劳动保护费用
劳动保护费,扣除税率为13%。
公司根据劳动法和国家相关劳动安全规程,用于改善公司生产人员的劳动条件、防止伤亡事故、预防和消灭职业病等各种技术、保健措施支出的费用,如向员工购买个人防护用具、安全用品等用品,可扣除进项税。但是,与福利费不同,福利费不得扣除。
房地产费
房地产费,收入扣除税率为6%。
房地产费可以申请增值税专用发票的扣除,但必须是公司实际发生的。
绿化费
绿化费,收入扣除税率为13%、9%。
为了美化办公环境,自己购买绿色植物,适用税率为9%的绿色植物,适用税率为13%。
住宅建筑费
住宅建筑,进口扣除率为9%、5%。
办理房产过户,要区分对方的房产过户时间。
2021年5月1日至2021年3月31日取得的,适用税率为10%(2021年5月1日至2021年4月30日税率为11%),公司分两年扣除,第一年扣除60%,第二年扣除40%
2021年4月1日以后取得的,适用税率为9%,不再分两年扣除(迄今为止未扣除的预扣除税金额,从2021年4月税金所属期开始可以从销售税金额中扣除)
2021年5月1日之前取得的简单税金的征收方法。
租赁房产,要区分对方房产取得的时间,具体应用税率方法相同。
利息支出和贷款费用
利息支出和贷款费用,预扣税率为6%。
贷款的利息支出,不能抵扣,与之相关的手续费、咨询费和顾问费都不允许抵扣。银行手续费
银行手续费,预扣税率为6%。
转账时发生的手续费可以扣除,必须向银行申请增值税专用发票。
保费
1、劳动保险费的收入扣除率为6%、3%。
应取得税率6%(一般纳税人取得)的增值税专用发票,扣除纳税额。备注:人身保险除特殊职业员工支付的人身保险费外,暂时不能扣除。
2、车辆保险和房地产保险的进口扣除率为6%、3%。
应取得税率6%(一般纳税人取得)或3%(小规模纳税人取得)的增值税专用发票,扣除进项税额。
修理费
修理费,收入扣除税率为13%、9%。
修理费用为有形动产的修理费用,如汽车修理费、机械设备的修理费为13%,房地产的修理费税率为9%。
各行业税率及征收率一览表
1、税率
税率(4种):13%;9%;6%;0%。
1、税率13%
(1)提供加工、修理、修理劳务
(2)销售或进口货物(10%货物除外)
(3)提供有形动产租赁服务
2、税率9%
(1)自来水、暖气、热气、煤气、石油液化气、天然气、沼气、居民用煤制品的工作(2)粮食、食用植物油
(3)国务院规定的其他货物/p>
(4)饲料、化肥、农机、农机、农机、农产品、土地租赁、土地租赁服务、土地租赁服务、土地租赁服务、土地租赁服务(2)、土地租赁、租赁服务、租赁、租赁、土地租赁、租赁服务、租赁服务、租赁土地租赁、租赁服务、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁、租赁
3、税率6%
金融服务增值通信服务现代服务(租赁服务除外)
提供生活服务销售无形资产开发和技术服务
信息技术服务文化创意服务物流辅助服务
鉴证咨询服务广播电影服务商务辅助服务
其他现代服务文化体育服务教育医疗服务
旅游娱乐服务饮食住宿服务居民日常服务
其他生活服务。4、零税率
国际运输服务的宇宙运输服务
向海外机构提供完全在海外消费的务
财政局和国家税务总局规定的其他服务
纳税人出口货物(国务院除外)。
2、征收率
征收率(2种):3%;5%。
1、税率3%
增值税征收率统一为3%(财政部和国家税务总局另有规定的除外)建筑业旧项目简易征收率为3%的小规模纳税人增值税征收率为3%的
纳税人销售旧货、小规模纳税人(不包括其他个人)和符合规定的一般纳税人销售自己使用的固定资产,可以按3%征收率减少2%征收增值税。
2、税率5%
(1)房地产销售:
1一般纳税人销售2021年4月30日前取得的房地产,可以选择简单的计税方法,按照5%的征收率计算应纳税额
2)小规模纳税人销售取得的房地产(不包括个人工商店购买的房地产和其他个人销售房地产),按5%的征收率计算应纳税额
3)房地产开发企业的一般纳税人销售自己开发的房地产(不包括购买的房地产和其他个人销售房地产),按5%的征收

德玛仕YCD54-G柜式电饼铛

德玛仕商用电烤箱

德玛仕5级RO商用饮水机直饮机净水器

德玛仕蒸饭柜商用食堂蒸箱

DEMASHI德玛仕消毒柜

电动蝶阀,电动阀门,电动调节阀

KMEW外墙板 松下外墙板 光触媒自洁外墙板 日本进口外墙板

RC-5阀门电动执行器,电动执行器
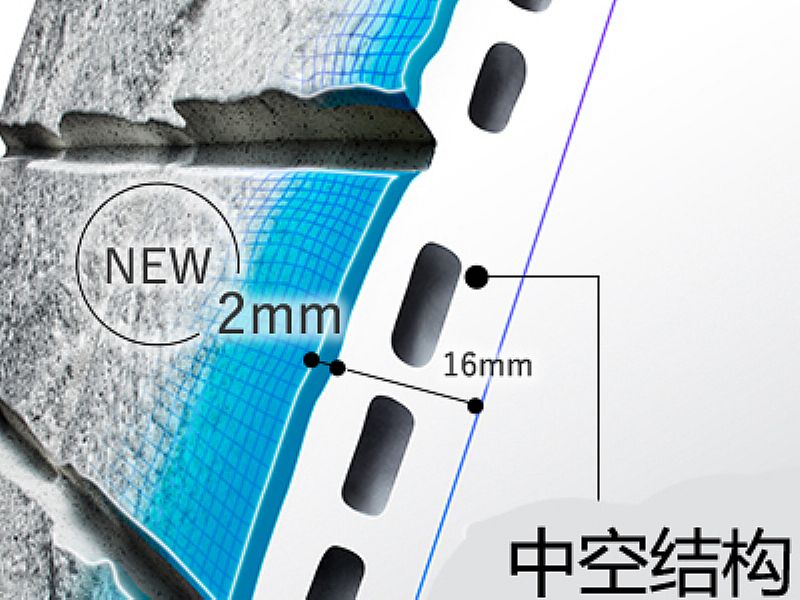
16mm中空纤维水泥外墙板
日吉华水泥纤维板 中铁装配装饰板 品牌增强型装饰性板 水泥纤维外墙挂板
日本一户建水泥纤维干挂板 自洁墙板装饰纤维水泥墙板 水泥外墙干挂板
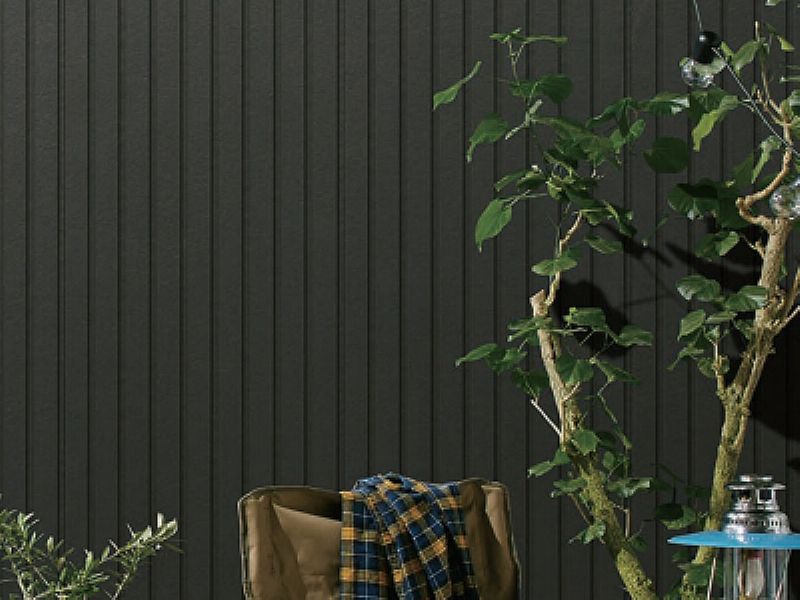
自洁水泥纤维干挂板 一户建墙板装饰板 纤维水泥墙板 水泥外墙干挂板
美岩水泥板 木饰面木纹冰火板防火板洁净板护墙板
木丝水泥板 纤维水泥板 高强度水泥板 进口板
美岩水泥板 手工夯土板 背景墙 商场装修用板 提供质检报告
昌吉自治州塑料编织袋,白色覆膜编织袋,包装袋生产厂家可定做

 鲁公网安备 37130202372257号